【2026年最新】中古マンションの住宅ローン控除はいつまで?築年数・適用条件・控除額を解説

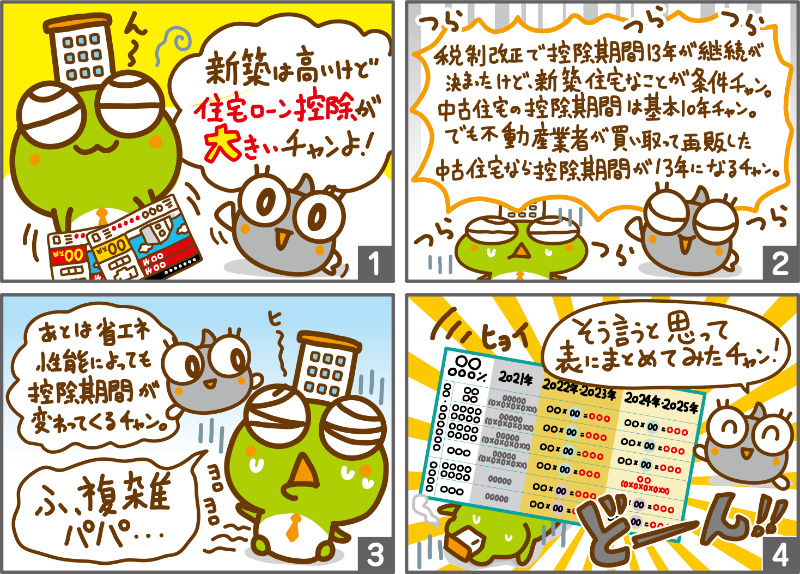
住宅ローン控除(住宅ローン減税)は、住宅ローンを使ってマイホームを購入した人の税負担を軽くする制度です。2026年度の税制改正で適用期限は5年間延長され、2030年12月31日までに入居する住宅が対象となりました。
特に2026年からは、省エネ性能の高い中古住宅の控除期間が最長13年に延び、借入限度額も見直されています。中古マンションでは「築何年まで使えるのか」「50㎡未満でも対象か」など、物件選びの段階で確認しておきたい条件があります。
この記事では、2026年9月時点の国税庁・国土交通省の公表情報をもとに、中古マンションを中心として住宅ローン控除の条件・控除額・手続きを解説します。
この記事でわかること
- 住宅ローン控除は、2030年12月31日までに入居する住宅が対象であること
- 中古マンションに一律の築年数上限はなく、建築時期や耐震性などで対象か判断する
- 2026年以降は、省エネ性能や世帯条件によって借入限度額と控除期間が変わる
目次
 \\【PR】住宅ローンを見直したい方へ//
 \\住宅ローンを見直したい方へ//
住宅ローン控除とは?2026年から2030年まで延長
住宅ローン控除は、一定の要件を満たすと、住宅ローンの年末残高などをもとに計算した金額を所得税から差し引ける制度です。
2026年度税制改正により、2026年1月1日から2030年12月31日までに入居する住宅も対象になりました。購入や契約の日ではなく、原則として「実際に入居した年」の制度が適用されます。
控除率は0.7%です。ただし、単純に「住宅ローン残高×0.7%」が全額戻るわけではありません。住宅の性能ごとに借入限度額があり、所得税などの納税額によっても実際の控除額は変わります。
出典:国税庁 No.1210「マイホームの取得等と所得税の税額控除」
中古マンションでも住宅ローン控除は受けられる?
中古マンションでも、床面積・所得・住宅ローンの返済期間・耐震性などの条件を満たせば、住宅ローン控除を受けられます。
2026年からは中古住宅への支援が拡充されました。
長期優良住宅・低炭素住宅・ZEH水準省エネ住宅・省エネ基準適合住宅など、一定の省エネ性能を満たす中古住宅は控除期間が13年になります。省エネ基準に当てはまらない一般の中古住宅は、従来どおり10年です。
また、売主が不動産会社で一定の改修工事を行った「買取再販住宅」は、一般の中古住宅とは借入限度額などの扱いが異なります。購入する物件がどの区分に当たるか、売買契約前に不動産会社へ確認しておくと安心です。
出典:国税庁 No.1211-3「中古住宅を取得し、令和4年以降に居住の用に供した場合」
出典:国税庁 No.1211-2「買取再販住宅を取得し、令和4年以降に居住の用に供した場合」
あわせて読みたい

【2025年4月義務化】省エネ基準適合義務化の最新情報と影響を解説!
住まいの購入を検討している人は「断熱性能」や「省エネ性能」「ZEH(ゼッチ)」など住宅の省エネ性能に関わる言葉をよく耳にされているのでしょうか?住まいの省エネ性…
中古マンションの住宅ローン控除に「築年数制限」はある?
現在の住宅ローン控除には、「築25年以内」などの一律の築年数上限はありません。
2021年までは中古住宅に築年数の要件がありましたが、2022年から見直されています。現在は、次のいずれかを満たすかが重要です。
- 1982年(昭和57年)1月1日以後に建築された住宅であること
- 1981年(昭和56年)12月31日以前に建築された住宅でも、耐震基準に適合していることを所定の書類で証明できること
つまり、築30年・築40年の中古マンションでも、建築時期や耐震性などの要件を満たせば住宅ローン控除の対象になる可能性があります。逆に、築年数が比較的新しくても、ほかの要件を満たさなければ適用されません。
マンションでは「広告の㎡数」と「控除判定の㎡数」が違うことがあります
住宅ローン控除の床面積は、登記事項証明書に記載された専有部分の面積で判断します。
マンション広告では「壁芯面積」が使われることが多く、登記上の「内法面積」より広く表示されることがあります。40㎡・50㎡付近の物件は、購入前に登記面積を確認しましょう。
出典:国税庁 No.1211-3(中古住宅の耐震・床面積要件)
2026年の中古マンションで住宅ローン控除を受ける主な条件
中古マンションでは、物件だけでなく「住む人」「住宅ローン」「入居時期」についても要件があります。
| 確認項目 | 主な条件 |
|---|---|
| 入居 | 取得の日から6か月以内に入居し、その年の12月31日まで引き続き居住する |
| 所得 | 原則として合計所得金額2,000万円以下 |
| 床面積 | 原則50㎡以上。2026年以降は一定の既存住宅で40㎡以上50㎡未満も対象 (合計所得1,000万円以下などの条件あり) |
| 住宅ローン | 返済期間が10年以上 |
| 用途 | 床面積の2分の1以上を自分の居住用として使う |
| 耐震性 | 1982年1月1日以後築、または所定の耐震基準を満たすことを証明 |
| 取得先 | 生計を一にする親族や特別な関係のある人からの取得、贈与による取得ではない |
| 売却特例 | 居住年の前後に3,000万円特別控除など一定の譲渡所得の特例を使っていない |
※40㎡以上50㎡未満の住宅では、合計所得金額1,000万円以下などの条件があります。
また、子育て世帯・若者夫婦世帯向けの借入限度額上乗せを利用する場合は50㎡以上が必要です。
2026年の中古マンション|借入限度額・控除期間・最大控除額
2026年以降は、省エネ性能の高い中古住宅ほど借入限度額が大きく、控除期間も13年になります。
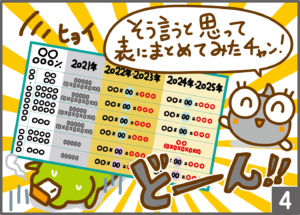
| 中古住宅の区分 | 借入限度額(一般) | 子育て・若者夫婦世帯 | 控除期間 | 単純計算上の最大控除額 |
|---|---|---|---|---|
| 長期優良住宅・低炭素住宅 | 3,500万円 | 4,500万円 | 13年 | 318.5万円/409.5万円 |
| ZEH水準省エネ住宅 | 3,500万円 | 4,500万円 | 13年 | 318.5万円/409.5万円 |
| 省エネ基準適合住宅 | 2,000万円 | 3,000万円 | 13年 | 182万円/273万円 |
| その他の中古住宅 | 2,000万円 | 2,000万円 | 10年 | 140万円 |
※最大控除額は「借入限度額×0.7%×控除期間」の単純計算です。
実際は年末残高が減ることや、所得税等の納税額が上限になるため、表の金額を必ず受け取れるわけではありません。
※子育て世帯・若者夫婦世帯:19歳未満の扶養親族がいる世帯、または夫婦のいずれかが40歳未満であるなど、制度上の要件を満たす世帯。
出典:国税庁 No.1211-3(令和8~12年の控除限度額・期間)
新築・買取再販住宅とは何が違う?
一般の中古マンションと、新築住宅・一定の買取再販住宅では、同じ省エネ性能でも借入限度額が異なる場合があります。
たとえば2026年入居の長期優良住宅・低炭素住宅では、新築住宅の一般世帯は借入限度額4,500万円、中古住宅は3,500万円です。一方、中古住宅は2026年から省エネ性能が高い物件の控除期間が13年へ延び、2025年までより制度が拡充されました。
なお、新築住宅では2028年以降、省エネ基準適合住宅の扱いがさらに変わります。中古マンションの購入を検討している場合は、新築の細かなルールまで追うより、購入する物件が「一般の中古」「買取再販」「省エネ性能のどの区分」に当たるかを確認することが重要です。
300万円以上差がつくことも!?
査定は比較することが重要!
最短わずか60秒の無料一括査定で、あなたのマンションを高く評価してくれる不動産会社にまとめて査定依頼。
住宅ローン控除はいくら?計算方法を簡単に確認
1年あたりの控除額は、基本的に「控除対象となる年末残高等×0.7%」で計算します。
ただし、住宅の区分ごとの借入限度額を超える部分は計算の対象になりません。また、実際に差し引ける金額は所得税などの税額にも左右されます。
例|2026年にZEH水準の中古マンションへ入居した一般世帯
| 年末の住宅ローン残高 | 3,200万円 |
| 借入限度額 | 3,500万円 |
| 計算 | 3,200万円 × 0.7% = 22万4,000円 |
→ このケースでは、年末残高が借入限度額を下回るため、計算上は22万4,000円がその年の控除額の基準になります。
反対に年末残高が4,000万円あっても、一般世帯のZEH水準中古住宅の借入限度額は3,500万円なので、計算上の年間上限は24万5,000円(3,500万円×0.7%)です。
※取得対価、補助金、贈与の特例、納税額などによって実際の計算対象額は変わります。個別の申告では国税庁の案内や税務専門家に確認してください。
住宅ローン控除の手続き|初年度は確定申告が必要
住宅ローン控除を初めて受ける年は、会社員でも確定申告が必要です。
主な流れは次のとおりです。
- 住宅の取得後6か月以内に入居する
- 入居した翌年に、住宅ローン控除を含めて確定申告する
- 給与所得者は、2年目以降は原則として年末調整で手続きできる
初年度は、住宅借入金等特別控除額の計算明細書、住宅ローンの年末残高等証明書、登記事項証明書、売買契約書の写しなどが基本です。1981年12月31日以前に建築された中古住宅や、省エネ性能による上乗せを受ける住宅では、追加の証明書が必要になることがあります。
住宅ローン控除は何回まで使える?住み替えで2回目も使える?
住宅ローン控除は「一生に1回まで」といった利用回数だけで制限する制度ではありません。住み替え後の住宅でも、その時点の適用要件を満たせば利用できる可能性があります。
ただし、前の自宅を売却したときに3,000万円特別控除など一定の譲渡所得の特例を使っていると、住宅ローン控除を受けられない期間があります。2回目の利用を考えるときは、「前の家をいつ売ったか」「どの売却特例を使ったか」まで確認しましょう。
出典:国税庁 No.1211-3(譲渡所得の特例との適用関係)
住み替えでは「3,000万円特別控除」との併用に注意
自宅を売って新しいマンションへ住み替える場合、売却時の3,000万円特別控除と住宅ローン控除を自由に同時利用できるわけではありません。
制度上は、住宅ローン控除を受ける住宅へ入居した年とその前2年・後3年の計6年間に、居住用財産の3,000万円特別控除など一定の特例を受けていないことが要件です。
売却益が大きい場合と、新居の住宅ローン残高が大きい場合では、有利な制度が変わることがあります。
住み替えでは、売却の契約前に税額を比較しておくことが重要です。
あわせて読みたい
マンション売却の3,000万円特別控除とは?適用条件・必要書類・確定申告・税金計算を解説
マンション売却で利益(譲渡所得)が出ると、所得税・住民税等がかかります。 ただし、自分が住んでいたマンションなど一定の要件を満たせば、譲渡所得から最高3,000万…
中古マンション購入前に確認したい5つのポイント
住宅ローン控除を使う予定なら、契約後ではなく物件選びの段階で確認するのがおすすめです。
- 登記事項証明書の専有面積が40㎡・50㎡の条件を満たすか
- 1982年1月1日より前の建築なら、耐震性を証明できるか
- 長期優良・低炭素・ZEH・省エネ基準適合のどの区分か、証明書を用意できるか
- 売主が個人か不動産会社か。買取再販住宅に該当するか
- 住み替えの場合、前の家の3,000万円特別控除などとの重複制限がないか
特にマンションでは、広告に書かれた面積と登記面積が異なることがあります。条件ぎりぎりの物件は、不動産会社へ「住宅ローン控除の対象になる物件か」「必要な証明書を用意できるか」を確認してから契約しましょう。
住宅ローン控除に関するよくある質問
まとめ|2026年から中古マンションの住宅ローン控除は拡充
2026年の改正では、住宅ローン控除の適用期限が2030年末入居まで延長され、省エネ性能の高い中古住宅は控除期間が最長13年に拡充されました。
中古マンションでは、築年数だけで対象・対象外が決まるわけではありません。建築時期や耐震性、登記上の床面積、所得、住宅ローンの返済期間、省エネ性能などを確認する必要があります。
住宅ローン控除を利用する予定がある場合は、購入後に確認するのではなく、物件選びの段階で「控除対象か」「どの住宅区分か」「必要な証明書があるか」を確認しておきましょう。住み替えの場合は、売却時の3,000万円特別控除との関係もあわせて確認してください。
\ マンション売却の一括査定はこちら /
\不動産の悩みは無料で専門家に相談しよう/
イイタン相談室では…
〇あなたのお悩みに沿った専門家からアドバイスや注意点など様々な回答が届きます。
〇会員登録不要、無料で相談ができます。
〇匿名相談となるのでプライバシーも守られています。
※相談後、不動産会社などから連絡がくることはありません。
マンションの売却や購入、相続のトラブルなど、不動産に関するお悩みはありませんか?
ひとりで悩みを抱え込まず、専門家へ相談してみましょう!
今ならいくらで売れる?
初めての方にオススメできる
一括査定サイトNo.1
最短わずか60秒の無料一括査定で、あなたのマンションを高く評価してくれる不動産会社にまとめて査定依頼。
初めてマンションを売りたい方にオススメできる一括査定サイトNo.1に選ばれているので、安心してご利用いただけます。
この記事を書いた人
関連記事
-
【2026年3月最新】マンション価格はなぜ落ちない?金利上昇でも市場が崩れない本当の理由
-
【2026年2月最新】金利上昇は市場を壊さないで、選別する ― 首都圏マンション構造転換の実態
-
【2026年1月最新】高価格帯に変化、実需層は堅調。利上げ局面のマンション市場を読み解く
-
利上げが住宅ローンに与える影響とは?変動金利・返済額・借り換えまで徹底解説
-
【2025年11月最新】「東京都は買い手が活発、埼玉・千葉・神奈川はやや慎重に」金利と中古マンション市場
-
【2025年10月最新】金利上昇局面でも活発な住宅購入―駆け込み需要が続く首都圏マンション市場のいま
-
【2025年9月最新】中古マンション坪単価“下落”の裏に潜む罠…住宅ローン金利高騰前に知るべき真実
-
【2025年8月最新】「金利上昇」と「マンション価格の上昇」が消費者に与えた代償は、マンションの居住性?